
Індустріальні парки Чехії: новий вимір архітектури та комфорту
Зовнішній вигляд індустріальних парків у Чехії трансформується. Девелопери інвестують не лише в технічні характеристики об’єктів, а й в архітектуру, озеленення та створення комфортної інфраструктури для працівників. Про це свідчить аналіз компанії Colliers, на який посилається видання Property Times.
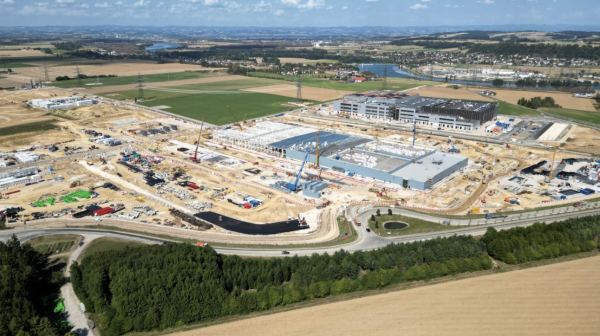
На фасадах будівель дедалі частіше з’являються елементи озеленення, арт-об’єкти або мотиви, що відсилають до місцевої історії. Прикладом може слугувати головний фасад дистрибуційного центру в Panattoni Park Cheb, який прикрашений стилізованими зображеннями будинків з історичного центру міста. Довжина цього фасаду сягає майже 700 метрів, а висота – 15 метрів.
Також змінюється підхід до ревіталізації так званих “браунфілдів” (територій колишніх промислових зон). У деяких проєктах девелопери зберігають оригінальні промислові елементи, як-от відкриту цегляну кладку чи сталеві балки.
“Уявлення про індустріальний парк як сукупність безликих складів на околиці міста у багатьох випадках уже не відповідає дійсності. Якість середовища сьогодні значно важливіша, ніж раніше: компанії приділяють увагу архітектурі, кількості зелених зон і місцям, де працівники можуть проводити перерви. У результаті індустріальні зони дедалі більше нагадують кампуси”, – зазначає Десанка Тімковська з Colliers.
Окрім транспортної доступності до автомагістралей, все більшого значення набуває зручність дістатися до роботи для самих працівників. Близькість залізничних станцій, зупинок громадського транспорту та велосипедних маршрутів стає вагомим фактором при виборі локації для нового індустріального парку.
Автоматизація виробничих процесів та зростання технологічних вимог спонукають компанії активно шукати інженерів, ІТ-фахівців та технічних спеціалістів. Це робить привабливішими локації поблизу технічних університетів. Як наслідок, інтерес інвесторів поступово виходить за межі традиційних промислових центрів – Праги, Брно, Пльзеня та Острави – і зміщується до регіональних міст, таких як Чеські Будейовиці, Оломоуц, Пршеров, Високе Мито та Світави.
Орендні ставки в цих містах коливаються в межах €5,20–5,80 за квадратний метр на місяць, тоді як у передмістях Праги вони сягають €7,00–7,50 за кв. м на місяць.
Незважаючи на вищу вартість будівництва в Чехії порівняно з Польщею, зумовлену суворішими будівельними нормами та складнішими дозвільними процедурами, компанія Colliers наголошує на нижчих експлуатаційних платежах.
“Порівняно з Польщею, у Чехії вже тривалий час спостерігаються нижчі сервісні платежі, пов’язані з експлуатацією будівель. Вони залишаються на рівні €0,75–1,00 за кв. м на місяць. У поєднанні з нижчим енергоспоживанням сучасних сертифікованих будівель, загальні експлуатаційні витрати в Чехії у довгостроковій перспективі можуть бути вигіднішими для орендарів”, – коментує Десанка Тімковська.
У першому півріччі 2026 року девелопери ввели в експлуатацію 446,2 тис. квадратних метрів нових індустріальних і логістичних площ. Левова частка – 69% – припадає на Прагу та Центральночеський край.
Наразі в понад 170 індустріальних парках триває будівництво приблизно 1,46–1,7 млн кв. м площ. Компанія CTP Invest є лідером, зосередивши у своїх проєктах 45% поточного будівництва.
Рівень вакантності (вільних площ) зріс до 5,5%, що становить близько 753,4 тис. кв. м. Це найвищий показник з третього кварталу 2015 року. Проте, аналітики Colliers вважають цей рівень здоровим і таким, що наближається до природної ринкової рівноваги.
Обсяг проєктів, які вже отримали погодження, але ще не розпочаті, перевищує 2,7 млн кв. м. Ще близько 2,5 млн кв. м перебувають на стадії розгляду. Таким чином, потенційний обсяг майбутньої пропозиції на ринку перевищує 5,2 млн кв. м.
Структура попиту також зазнає змін. У другому кварталі 2026 року на виробничі компанії припало 41% валового обсягу укладених угод, тоді як на логістику та дистрибуцію – по 21%.
Аналітики Colliers частково пов’язують ці тенденції з процесом “nearshoring” – перенесенням виробничих потужностей та операцій логістичних ланцюгів ближче до європейських ринків.