
Голова FDIC розглядає вплив агентського ШІ на депозити
Травіс Гілл, виступаючи у вівторок у Лас-Вегасі, також зазначив, що бачить потенціал для ШІ у підвищенні ефективності роботи банківської установи в аспектах нагляду та врегулювання банкрутілих банків.
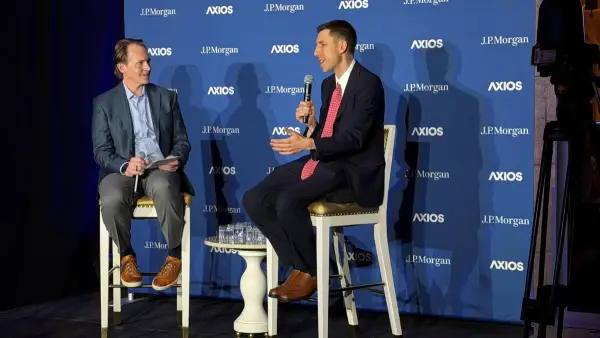
ЛАС-ВЕГАС – Головному банківському регулятору минулого тижня не вдалося уникнути одного з найбільших питань, пов’язаних зі штучним інтелектом (ШІ) у банківській сфері.
Агентський ШІ, який переводить депозити від імені клієнтів, є “найважливішою темою, яку ми обмірковуємо”, і “про яку думають багато банків”, – сказав у вівторок голова Федеральної корпорації страхування депозитів (FDIC) Травіс Гілл на заході Axios, присвяченому управлінню агентською економікою, що відбувся в Лас-Вегасі.
“Виникає велике запитання: якою мірою вкладники делегуватимуть такі повноваження щодо прийняття рішень цим типам агентів?” – запитав Гілл.
“Безумовно, такі будуть”, – зазначив він. “Питання в тому, скільки їх буде і який вплив це матиме на загальний ландшафт?”
Запуск ШІ-асистента Muse від Meta та інтеграція гаманця Stripe Link, що дозволяє Muse здійснювати транзакції від імені споживачів, відновили дискусію щодо ризиків, пов’язаних із сортуванням грошових коштів агентським ШІ для кредиторів, та загрози, яку така діяльність може становити для їхнього депозитного бізнесу.
Великі банки вказують на проблеми безпеки та надійності, пов’язані з доступом агентів ШІ. Citi та Bank of America приєдналися до JPMorgan Chase, блокуючи зовнішнім агентським ШІ клієнтів доступ до банківських рахунків клієнтів. Генеральний директор JPMorgan Джеймі Даймон сказав, що споживачі повинні розуміти ризики використання агентських ШІ, оскільки “відбувається передача відповідальності”.
Інші керівники банків, такі як генеральний директор PNC Білл Демчак – який виступав у понеділок на конференції Money20/20 – та фінансовий директор Fifth Third Брайан Престон, вказали, що питання відповідальності мають бути вирішені до того, як агенти здійснюватимуть транзакції від імені своїх клієнтів.
Гілл у вівторок також зазначив “довгостроковий прогрес” протягом десятиліть у спрощенні переміщення грошей, особливо якщо клієнти зацікавлені в максимізації ставки, яку вони отримують за депозитами.
Проте, багато клієнтів банків заробляють майже нульовий відсоток. “Часто вкладники цінують інші речі”, – сказав він.
Близько половини депозитів у системі є корпоративними, зазначив Гілл. “Виробнича компанія може мати складні потреби, які надає банк, що виправдовує отримання невеликого прибутку за депозитним рахунком”, – сказав він.
На заході Axios Гілла також запитали, чому переглянуті рекомендації щодо управління моделями, видані FDIC, Управлінням контролера валюти та Федеральною резервною системою раніше цього року, не стосувалися генеративного та агентського ШІ.
Голова FDIC сказав, що рекомендації як у попередній, так і в поточній формі “не дуже добре працюють для агентського ШІ та генеративного ШІ, що є технологією, яка дуже швидко розвивається”.
“Ми продовжуємо думати про майбутні рекомендації в цій галузі”, – сказав Гілл. “Ми розглядаємо можливість отримання інформації від громадськості щодо того, як ми повинні підходити до цього з точки зору нагляду”.
Регулятори намагаються переконатися, що вони залишаються в курсі подій, оскільки технологія змінюється, водночас діючи обдумано та розсудливо, зазначив він.
Подібно до учасників галузі, FDIC впроваджує ШІ для досягнення ефективності, хоча Гілл хотів би, щоб агентство рухалося трохи швидше.
“У нас є кілька інструментів, які ми зараз використовуємо”, – сказав Гілл під час свого виступу у вівторок на конференції Money20/20 у Лас-Вегасі. “Ми намагаємося бути, я б сказав, більш стратегічними у розробці цих інструментів, щоб забезпечити прогрес та досягти наших довгострокових цілей у розумні терміни”.
Гілл зазначив, що бачить потенціал для ШІ у допомозі FDIC в аспектах нагляду та врегулювання банкрутілих банків. У сфері нагляду інструменти ШІ можуть допомогти агентству підвищити ефективність проведення кредитних оглядів та перевірок надійності.
Щодо врегулювання банкрутілих банків, ШІ може дозволити FDIC своєчасно визначати страхові відшкодування вкладів, сказав він, а також переглядати довірчі документи, що може бути трудомістким компонентом управління активами.
“Там багато обіцянок, і я намагаюся змусити нас рухатися швидше, щоб досягти цього”, – сказав Гілл під час розмови з генеральним директором Асоціації фінансових технологій Пенні Лі. “Як і будь-яка державна установа, ми набагато менш гнучкі, ніж, можливо, більшість… організацій у аудиторії тут, тому це трохи розчаровує”.
Лі згадала про плани Гілла протягом найближчих днів зустрітися з компаніями на Західному узбережжі, щоб дізнатися про останні новини щодо агентського ШІ у фінансовому світі.
Гілл вказав, що має багато запитань, зокрема: “Які можливості мають інструменти сьогодні? Яке впровадження ми спостерігаємо? Які витрати пов’язані? Яка реакція різних учасників екосистеми?”
“Ми, безумовно, багато думаємо про те, що це означає для банківської системи”, – сказав він.
Гілл згадав про поштовх під час другої адміністрації Трампа до більш відкритого ставлення до інновацій.
“Я думаю, що минула адміністрація мала дуже закритий підхід до інновацій, і я вважаю, що це було шкідливо для Сполучених Штатів як країни та для їхнього лідерства у багатьох з цих питань”, – сказав він.
Джерело: www.bankingdive.com