
Голова JPMorgan Джеймі Даймон застерігає клієнтів щодо ризиків “передачі відповідальності” зі штучним інтелектом
На тлі побоювань щодо відтоку депозитів через штучний інтелект, Джеймі Даймон наголосив, що клієнти, які використовують ШІ-агентів, мають усвідомлювати ризики.
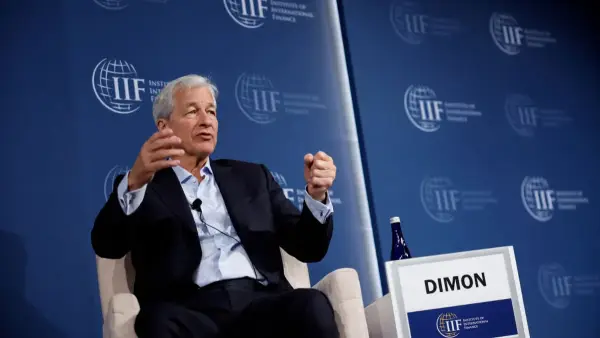
Голова JPMorgan Chase Джеймі Даймон застеріг клієнтів у вівторок, що вони самі несуть відповідальність за рішення, якщо надають штучному інтелекту доступ до своїх банківських рахунків.
Ці заяви від керівника найбільшого банку США з’явилися через кілька тижнів після запуску ШІ-помічника Muse від Meta, що знову розпалило дискусії про ризики відтоку коштів для кредиторів через штучний інтелект.
“Ми повинні переконатися, що клієнти не постраждають від цього, і це викликає занепокоєння”, – сказав Даймон під час звіту банку про прибутки за третій квартал. “Ми не хочемо, щоб виникали зловмисні агенти, яких можуть бути тисячі”.
“Якщо люди їх використовують, вони повинні розуміти ризик”, – зазначив голова банку. “Існує передача відповідальності. Вони повинні усвідомлювати цю передачу відповідальності. Якщо дані використовуються неправомірно, вони повинні розуміти, що це відбувається”.
“Ми повинні захистити наших клієнтів належним чином. Тому ми також розробляємо інструменти для цього”, – додав Даймон. “А поки що ми не дозволимо будь-якому зовнішньому агенту входити в компанію, оскільки це занадто ризиковано для клієнтів і для JPMorgan”.
Консалтингова фірма McKinsey у квітні попереджала, що роздрібні банки можуть втратити зв’язок із клієнтами, якщо ШІ-агенти, діючи від імені споживачів, переміщуватимуть кошти в пошуках кращих ставок.
Наразі пілотується розроблений JPMorgan інструмент Smart Cash на базі штучного інтелекту, який переміщує кошти клієнтів між рахунками в банку для максимізації доходу та управління грошовими потоками, повідомив у вівторок фінансовий директор Джеремі Барнум.
“Стратегічне питання полягає не в тому, чи виведе ШІ депозити з поточних рахунків, а в тому, хто володіє агентом, гаманцем і, зрештою, відносинами з клієнтом”, – зазначив аналітик Bank of America Securities Ебрагім Пунавала у записці від 23 вересня.
Регуляторам також слід врахувати, як потенційний вплив автономного ШІ на депозити може позначитися на управлінні ризиками ліквідності, додав Даймон.
“Це новий світ”, і “з усіма цими ботами, агентами тощо, чи може хтось постраждати і спричинити проблему? Можливо. Якби я був регулятором, я б намагався бути готовим до цього”, – сказав Даймон.
У вівторок керівники банків також відповідали на запитання щодо витрат на ШІ, оскільки галузь починає відчувати тиск щодо демонстрації віддачі від інвестицій у ШІ, тоді як витрати зросли.
На минулорічній конференції Даймон зазначав, що річна економія банку від ШІ у розмірі 2 мільярдів доларів приблизно дорівнює його щорічним витратам на цю технологію. На запитання щодо оновлених даних у вівторок, Барнум повідомив, що щорічні витрати банку на ШІ становлять близько 700 мільйонів доларів, а не 2 мільярди доларів, хоча й додав, що ця цифра “вже трохи застаріла”.
“Якщо врахувати кількість часу, який ми всі витрачаємо на обдумування цього, можна отримати і вищу цифру”, – сказав фінансовий директор. “На даний момент це справді не те, що можна відокремити. Це досить добре розсіяно по всій установі, і це, очевидно, є дуже, дуже високим пріоритетом”.
Щодо переваг, Барнум зазначив, що намагається відійти від кількісної оцінки, частково тому, що попередня оцінка включала більш традиційні використання ШІ та машинного навчання.
“Вплив генеративного та автономного ШІ на продуктивність, витрати та доходи – це більш актуальний фокус зараз, і я дуже неохоче витрачаю багато енергії на його кількісну оцінку, тому що це в кінцевому підсумку марнує багато часу людей у системі, коли нам насправді потрібно, щоб вони зосередилися на виконанні завдань”, – сказав Барнум.
Переваги ШІ ще не є очевидними в квартальних звітах JPMorgan, зазначив фінансовий директор.
“Наскільки ця тема важлива, драматична та захоплива, настільки ж довготривалим є процес впровадження реальних видимих змін у такій великій установі, як наша”, – сказав він.
Згідно з прес-релізом, квартальні витрати банку зросли на 12% порівняно з минулим роком і сягнули 27,3 мільярда доларів, що зумовлено вищими витратами на оплату праці та зростанням чисельності персоналу; вищими витратами на брокерські послуги та комісіями за дистрибуцію; а також вищими маркетинговими та технологічними витратами.
JPMorgan прогнозує, що витрати в четвертому кварталі складуть близько 27,5 мільярда доларів, повідомив Барнум.
На рівні окремих спостережень Барнум зазначив, що починає бачити переваги в технологічному підрозділі, який підтримує фінансовий відділ, оскільки експерименти демонструють перспективні поліпшення продуктивності.
“Побачимо, скільки часу це займе, і, очевидно, деякі з цих переваг будуть компенсовані витратами на токени, що є зовсім іншою розмовою”, – сказав він.
Для управління витратами банк зосереджується на “мінімізації залежності та максимізації опцій”, сказав Барнум. Незалежність від моделей та можливість використовувати як власні, так і відкриті моделі “розроблені для отримання найкращого з наявного за найкращою ціною”.
Даймон зазначив появу інструментів, які керують маршрутизацією моделей, надсилаючи запити до найшвидшої та найдешевшої моделі, щоб контролювати витрати на токени.
“Вам не потрібні найдорожчі речі для кожного запиту, і дуже часто люди просто використовують ту, з якою їм зручно”, – сказав він.
Джерело новини: www.bankingdive.com