
Офісний ринок Києва демонструє відновлення попри воєнні виклики
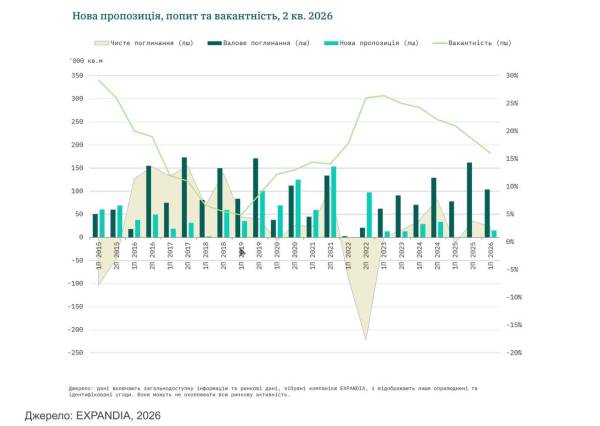
Перше півріччя 2026 року відзначилося позитивною динамікою орендної активності в офісному сегменті української столиці. Попри складні ринкові умови, валове поглинання офісних площ зросло на 33% порівняно з аналогічним періодом минулого року, сягнувши близько 104 000 кв. м. При цьому, близько 40% угод припало на релокації компаній, а 20-30% – на вимушені переїзди з пошкоджених внаслідок обстрілів об’єктів.
Найбільш активними орендарями традиційно виявилися представники ІТ, високих технологій та телекомунікацій, що склали 48% попиту. Позиції зміцнили також сектори виробництва, промисловості та енергетики (14%). Стабільною залишалася частка фармацевтичного та медичного секторів (6%), при цьому зростання попиту з боку операторів медичних та реабілітаційних послуг свідчить про появу нових ніш, зумовлених війною. Також спостерігалося збільшення частки компаній, пов’язаних з оборонним сектором.
Безпекові ризики залишалися ключовим фактором, що впливав на ринок. Інтенсивність ракетних обстрілів та пошкодження офісних будівель зумовлювали як скорочення доступної пропозиції, так і обережність орендарів. Рішення про оренду приймалися з огляду на баланс операційних потреб, безпекових факторів та ефективності витрат, а не потреби розширення бізнесу.
Станом на кінець другого кварталу 2026 року загальний обсяг конкурентної офісної пропозиції Києва становив 2,08 млн кв. м, що на 1,7% менше, ніж на початку року. Скорочення обсягу відбулося через пошкодження близько 50 000 кв. м офісних площ внаслідок ракетних ударів. Це становить приблизно 2% від загальної пропозиції.
Протягом першого півріччя 2026 року на ринок вийшло близько 15 000 кв. м нових офісних площ, що компенсувало лише близько 30% пошкоджених об’єктів. Це призвело до чистого скорочення загального обсягу пропозиції.
Середній рівень вакантності офісних приміщень знизився до 16%, що на 2,5 процентних пункти менше, ніж на початку року. Таке зниження зумовлене вимушеними релокаціями та органічною орендною активністю, переважно з боку малих та середніх компаній. Вакантність скоротилася як у класі А (до 14%), так і в класі B (до 15,5%). Обмежена кількість нових об’єктів, що планувалися до введення, сприяла заповненню якісних бізнес-центрів. Однак загальний рівень вакантності залишався достатньо високим, що забезпечувало орендарям вигідні умови.
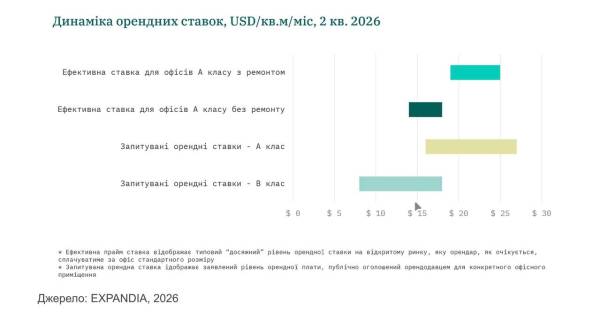
Ефективна прайм-ставка залишилася стабільною протягом першого півріччя 2026 року, коливаючись в межах $14-18 за кв. м на місяць для офісів без ремонту та $19-25 за кв. м на місяць для офісів з готовим ремонтом. Запитувані орендні ставки для класу А становили $16-27 за кв. м на місяць, а для класу B – $8-18 за кв. м на місяць. Ці показники залежали від якості ремонту, локації, безпекових ризиків та рівня заповнюваності будівлі. Якісні бізнес-центри демонстрували стійкість, тоді як об’єкти нижчої якості залишалися під тиском.
Анна Сільвестрова, старший директор департаменту офісної нерухомості та роботи з корпоративними клієнтами EXPANDIA, прогнозує стабільність офісного ринку до кінця 2026 року. Очікується, що орендна активність залишатиметься вибірковою, зумовленою переважно поновленням договорів та незначним розширенням. Обмежений обсяг нової пропозиції сприятиме подальшому поступовому зниженню вакантності, особливо в якісних бізнес-центрах. Менш конкурентоспроможні об’єкти, ймовірно, продовжуватимуть зазнавати тиску. Успішність окремих об’єктів дедалі більше залежатиме від їхньої якості, розташування та операційної стійкості.