
Колишній керівник USAA Аміш Вакхарія отримав завдання об’єднати бренд регіонального банку з його цифровими продуктами задля зростання.
На своїй новоствореній посаді в Huntington Bank Аміш Вакхарія відповідає за поєднання маркетингу та цифрових рішень для створення кращого клієнтського досвіду.
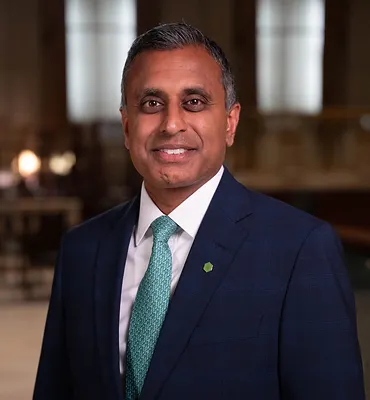
Вакхарія був призначений директором з маркетингу та цифрових продуктів у регіональному банку, що базується в Колумбусі, штат Огайо, 2 вересня. Раніше Вакхарія обіймав посаду директора зі стратегії та бренду в USAA; він також займав керівні посади в Truist та одній з його попередниць — SunTrust.
До того, як Вакхарія приєднався до банку, маркетинг у Huntington був під керівництвом іншого менеджера, а цифрові продукти були інтегровані в відповідні бізнес-підрозділи. За словами Вакхарії, ці два напрямки були об’єднані, щоб створити єдину команду, яка підтримує всі бізнеси банку.
Оскільки Huntington зараз має активи на суму 284 мільярди доларів і працює у 21 штаті після придбання двох банків минулого року, роль Вакхарії “має великий сенс”, оскільки банк прагне прискорити темпи впровадження нових продуктів та розповідати про себе на нових ринках, зазначив він в одному з нещодавніх інтерв’ю.
«Якщо ви подумаєте про споживача або потенційного клієнта, який шукає ощадний рахунок, а потім протягом кількох хвилин хоче мати можливість легко відкрити його зі свого телефону, це охоплює аспекти від маркетингу бренду до маркетингу продукту, цифрового магазину та процесу онбордингу, який починає формувати перші 90 днів», — сказав він під час інтерв’ю.
«У минулому це, можливо, було багато передач відповідальності, і ми бачимо, чи потрібно це, або як ми можемо мати кращу видимість цього? — сказав він. — Об’єднуючи те, що історично було б окремим досвідом бренду від досвіду продукту, — клієнти зараз бачать це як одне й те саме».
Banking Dive: Коли ви кажете, що клієнти не розрізняють обіцянки бренду та досвід використання продукту, що це означає для банку?
АМІШ ВАКХАРІЯ: Все, від вигляду та відчуття інтерфейсу до того, як цифрові, самостійні сервіси взаємодіють із нашими каналами, керованими співробітниками. Цифрові технології — це не окремий елемент. Вони повинні доповнювати місцеву модель обслуговування. Чи відчувають люди, що є відмінною рисою Huntington, коли взаємодіють із нами?
Ми не можемо мати маркетингових гасел чи кампаній, які не проявляються, коли споживач заходить на сайт мільярд разів на рік, або коли комерційний клієнт намагається виконати завдання з виплати заробітної плати чи управління грошовими коштами. Це має бути глибоко пов’язано, від аналізу клієнтів та досліджень до пріоритезації того, над чим ми вирішуємо працювати для них у плані продажів чи обслуговування.
Як виглядає більш безперебійний досвід взаємодії через фізичні та цифрові канали, і чи досяг цього Huntington?
Одним із критично важливих факторів для цього, безумовно, є дані, оскільки вони забезпечують персоналізацію цифрових послуг, а також надають контекст співробітнику, чи то під час особистої взаємодії з банкіром, чи то під час телефонної розмови. Чи знаєте ви мене? Чи розумієте ви мої наміри? І якщо мені потрібно перейти з одного каналу взаємодії на інший, як ми передаємо цю інформацію, щоб ви могли зупинитися, почати, продовжити, замість того, щоб починати все спочатку, знову пояснювати свою ситуацію і проходити через це? Сьогодні є багато прикладів, коли ми робимо це. Завжди є багато можливостей для вдосконалення, особливо коли клієнти переходять від онлайн-до офлайн-взаємодії.
Як штучний інтелект змінює маркетингову функцію в банках?
Те, як клієнти досліджують та знаходять потенційні продукти та/або компанії, повністю змінюється. Якщо кілька років тому це була функція оптимізації пошукових систем, то зараз це взаємодія та робота з великими мовними моделями з точки зору агентського ШІ.
Бути присутнім там, де відбувається купівельна поведінка клієнтів, — це величезна зміна. Переконатися, що ми з’являємося, і зрозуміти, як насправді продавати на цих нових каналах, безумовно, змінює всіх маркетологів.
На внутрішньому рівні інструменти допомагають нам бути більш ефективними, коли ви думаєте про розробку креативів, перевірку та узгодження перед випуском, робочий процес.
Чи є в цифровій продуктовій стратегії Huntington щось, що ви плануєте впроваджувати?
Я ще проводжу оцінку. Загалом, галузь продовжує запитувати: “Як ми можемо краще надавати поради сегменту одного?”. Залежно від масштабу, банки можуть мати кілька сотень тисяч, кілька мільйонів або багато мільйонів клієнтів, і планка залишається високою щодо встановлення довіри, розуміння контексту та надання порад.
Щоразу, коли ви входите, щоб внести чек або надіслати гроші через Zelle, ви не хочете бачити одне й те саме повідомлення, чи то про новий продукт, чи то про функцію сервісу. Тут для всієї галузі ще є великі можливості для вдосконалення, і багато даних, багато високооб’ємних взаємодій створюють середовище, добре пристосоване для цифрових можливостей та можливостей ШІ.
Типи функцій, які ми відчуваємо, та наші очікування встановлюються не банками один для одного. Це те, що ми відчуваємо, коли отримуємо рекомендації від споживання медіа, як-от Netflix або Spotify — подумайте про рівень того, як він знає вас і може запропонувати щось, але це стосується фінансової освіти, фінансових порад, наступного кроку, який ви можете зробити, а не просто наступного продукту, який ви можете купити.