
Федеральна резервна система США розглядає три потенційні зміни до методик стрес-тестування банків, а також проводить оцінку дій регулятора під час краху Silicon Valley Bank (SVB) у 2023 році. Про це повідомила заступниця голови ФРС з питань банківського нагляду Мішель Боумен.
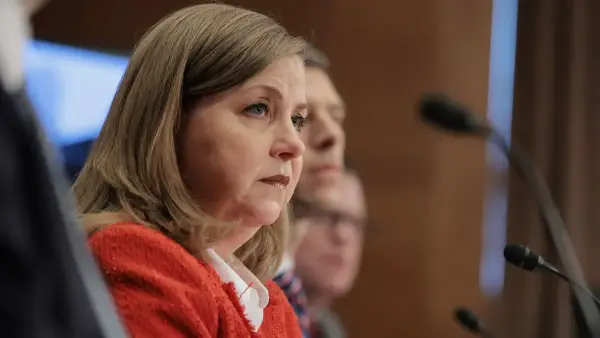
Мішель Боумен окреслила три ключові моменти, що стосуються змін у стрес-тестуванні банків та незалежного перегляду причин краху Silicon Valley Bank (SVB).
1. Терміни перегляду
За словами Боумен, ФРС розгляне остаточні зміни до своєї системи стрес-тестування протягом найближчих тижнів. Також очікується, що центральний банк фіналізує зміни до вимог щодо капіталу, зваженого на ризик, та надбавки для глобальних системно важливих банків.
2. Подальші зміни до стрес-тестів
Боумен звернула увагу на два коментарі, отримані від громадськості щодо правил стрес-тестування. Один з них пропонує встановити фіксовану дату для балансів банків, які будуть використовуватися при щорічному стрес-тестуванні, з подальшим їх розблокуванням. Інша пропозиція полягає у створенні двох сценаріїв глобального ринкового шоку, з яких буде обрано більший збиток для розрахунку буфера капіталу банку під час стрес-тестів. Боумен заявила, що врахує обидва коментарі у фінальному документі.
Крім того, вона запропонувала для обговорення ще одну зміну для тесту 2027 року – переглянуту модель оцінки невідсоткового доходу, тобто комісій та торговельних прибутків, які банки отримують від управління активами, інвестиційного банкінгу та маркет-мейкінгу.
«Фіналізуючи ці реформи, ми нарешті закриємо книгу щодо непрозорої та непотрібно непередбачуваної системи», — зазначила Боумен.
Вона також наголосила на важливості покращення комунікації між банками та ФРС, зазначивши, що аналіз сценаріїв стає ефективнішим, коли це не односторонній процес. Боумен запропонувала, щоб стрес-тести ФРС не лише розраховували вимоги до капіталу, але й виявляли вразливості компаній до різноманітних фінансових та нефінансових ризиків до їхнього виникнення. Ця інформація допоможе зосередити нагляд на великих банківських портфелях.
Аналізуючи крах SVB, Боумен зазначила, що якби ФРС застосувала такий підхід, вона могла б виміряти вплив різних стресових сценаріїв на портфелі, активи та капітал SVB. Зокрема, сценарій рецесії з підвищенням процентних ставок та облігаціями, оціненими за справедливою вартістю, показав би зниження капіталу банку нижче мінімально допустимого рівня вже у четвертому кварталі 2021 року.
3. Виявлення вразливостей SVB
Незалежний огляд краху SVB у 2023 році показав, що наглядний персонал ФРС знав або мав би знати про вразливості банку ще з березня 2022 року. Однак, центральний банк не вжив своєчасних та рішучих заходів, щоб спонукати або вимагати від SVB зменшити процентний ризик або концентрацію ризиків.
Крім того, огляд виявив давню культуру уникнення ризиків у ФРС, коли співробітники вважали безпечнішим не вживати жодних дій, ніж ризикувати неправильним рішенням. Також виявилася невизначеність щодо того, хто має повноваження приймати остаточне рішення щодо коригувальних заходів.
Боумен підкреслила, що крах SVB не є провиною однієї установи. «Це фундаментально похитнуло довіру громадськості до ефективності банківського нагляду. Ця втрата довіри вимагає нашої реакції», — сказала вона. «Цей огляд не стосується покладання провини. Натомість, він полягає у вивченні уроків минулого, щоб уникнути їх повторення в майбутньому».